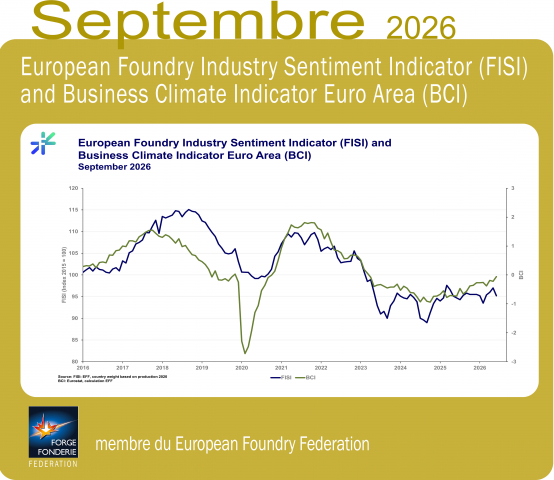
L’indice FISI (Foundry Industry Sentiment Indicator) est publié chaque mois par l’association européenne de fonderie EFF à partir des réponses des organisations membres, dont pour la France, la Fédération Forge Fonderie, sur le climat des affaires dans le secteur de la fonderie (fonte, acier et non-ferreux) à date et leurs attentes pour les six prochains mois.
Télécharger les résultats de l’indice FISI de septembre 2026 ICI
Le secteur européen de la fonderie a connu une baisse du climat des affaires en septembre 2026. Le dernier indice FISI révèle une détérioration de la confiance dans plusieurs segments importants du secteur, malgré des signes d’amélioration dans l’environnement industriel au sens large. Il a reculé de 1,8 point d’indice pour s’établir à 95,2 en septembre 2026.
Les résultats de septembre soulignent la divergence persistante entre les différents segments du secteur de la fonderie. Alors que les fonderies d'acier ont enregistré une légère amélioration de leur évaluation de la situation économique actuelle, les fonderies de fonte ont fait état d'une détérioration tant de leur situation actuelle que de leurs perspectives. Les fonderies de métaux non ferreux ont également connu une baisse, bien que leurs indicateurs restent nettement plus solides que ceux des secteurs de la fonderie ferreuse.
Fonderies de fonte : détérioration de la conjoncture et assombrissement des perspectives
Les fonderies européennes de fonte ont connu une détérioration du climat des affaires en septembre 2026, inversant ainsi l'évolution plutôt positive des anticipations enregistrées en août. L'évaluation de la situation économique actuelle a reculé de 1,4 point pour s'établir à 98,1 points d'indice, contre 99,5 en août. Dans le même temps, les prévisions pour les six prochains mois ont reculé de 2,6 points pour s’établir à 85,4, contre 88,0 le mois précédent.
La baisse simultanée de ces deux indicateurs met en évidence les difficultés persistantes auxquelles sont confrontées les fonderies de fonte européennes. Bien que l'indice de la situation actuelle reste relativement proche du niveau de référence de 100, les prévisions sont nettement plus moroses, ce qui témoigne d'une confiance limitée dans une amélioration significative des conditions du marché au cours des prochains mois.
Ce secteur reste particulièrement exposé à l'évolution des secteurs clés de leur clientèle, notamment la construction automobile, la construction mécanique, les véhicules utilitaires, les machines agricoles et les équipements industriels. La faiblesse des investissements et l'incertitude quant aux entrées de commandes dans ces secteurs continuent d'influencer les perspectives. Les résultats de septembre suggèrent que la reprise anticipée en début d'année reste fragile. Il faudra une demande industrielle plus forte et un carnet de commandes mieux rempli avant de pouvoir espérer une amélioration durable de l'activité de production.
Fonderies d'acier : la situation actuelle s'améliore, mais les perspectives se détériorent
Les fonderies d’acier européennes ont enregistré une légère amélioration de leurs conditions d’activité actuelles en septembre, même si la situation globale reste particulièrement difficile. L’évaluation de la situation actuelle des affaires a progressé de 1,9 point pour atteindre 76,4 points d’indice, contre 74,5 en août. En revanche, les prévisions pour les six prochains mois ont reculé de 2,1 points à 96,1, contre 98,2 le mois précédent.
L'amélioration de l'indicateur de la situation actuelle est encourageante, compte tenu notamment de la faiblesse prolongée que connaît le secteur de la fonderie d'acier. Néanmoins, l'indice reste à un niveau historiquement bas, ce qui reflète les difficultés persistantes auxquelles sont confrontées de nombreuses fonderies d'acier européennes.
L'écart considérable entre la situation actuelle et les anticipations indique que les entreprises prévoient toujours une certaine amélioration à moyen terme. Toutefois, le recul de l'indicateur des anticipations suggère que la confiance dans le rythme et la vigueur d'une telle reprise s'est affaiblie.
Les fonderies d’acier sont étroitement liées aux secteurs à forte intensité d’investissement, notamment l’énergie, la construction mécanique lourde, les infrastructures, le transport ferroviaire, l’exploitation minière et la défense. L’évolution de ces secteurs, en particulier la mise en œuvre de grands projets d’investissement industriels et d’infrastructure, sera déterminante pour la demande future.
Malgré la légère amélioration enregistrée en septembre, le secteur reste sous pression, et une reprise durable nécessitera une augmentation des commandes, un meilleur taux d’utilisation des capacités et une intensification des investissements dans l’ensemble de l’industrie européenne.
Fonderies de métaux non ferreux : le climat s'assombrit, mais reste relativement favorable
Le secteur européen de la fonderie de métaux non ferreux a continué d’afficher des conditions d’activité nettement plus favorables que celles des secteurs de la fonderie de fer et d’acier, bien que tant le climat actuel que les prévisions se soient affaiblis en septembre.
L'évaluation de la situation économique actuelle a reculé de 2,0 points pour s'établir à 131,6 points d'indice, contre 133,6 en août. Les prévisions pour les six prochains mois ont également baissé, perdant 1,8 point pour s'établir à 149,1, contre 150,9 le mois précédent.
Malgré ces baisses, ces deux indicateurs se maintiennent à des niveaux relativement élevés, ce qui confirme la position relativement favorable des fonderies de métaux non ferreux.
Ces perspectives sont soutenues par les opportunités liées à la construction légère, à l’électrification, aux technologies énergétiques et aux applications industrielles de pointe, en particulier celles nécessitant des composants moulés en aluminium et autres métaux non ferreux.
Néanmoins, la baisse simultanée des conditions actuelles et des anticipations indique que les fonderies de métaux non ferreux ne sont pas totalement à l’abri des défis plus généraux qui touchent l’industrie manufacturière européenne.
Les résultats de septembre suggèrent donc un fléchissement de la confiance plutôt qu’une détérioration fondamentale de la situation globale du secteur. Les fonderies de métaux non ferreux restent les plus optimistes des trois principaux segments de la fonderie, leurs anticipations continuant de dépasser leur évaluation des conditions commerciales actuelles.
Le secteur manufacturier européen se renforce : l'indice PMI (**) atteint 52,9, tandis que l’indice BCI (*) poursuit sa reprise
Le contexte général du secteur manufacturier européen présentait un tableau plus encourageant en septembre 2026, contrastant avec la baisse de confiance observée dans une grande partie du secteur de la fonderie. L’indice PMI a progressé à 52,9 en septembre, contre 52,7 en août. Ce chiffre représente le niveau le plus élevé depuis mai 2022 et confirme que l’activité manufacturière de la zone euro a continué de progresser, l’indice se maintenant au-dessus du seuil des 50 points qui sépare l’expansion de la contraction.
Cette amélioration a été soutenue par une production manufacturière et des nouvelles commandes plus soutenues. Les huit pays de la zone euro couverts par l’enquête ont tous enregistré une expansion, tandis que la production manufacturière et les nouvelles commandes ont continué de se renforcer. Ces évolutions constituent des signaux encourageants pour les fournisseurs industriels, y compris les fonderies européennes, bien que les retombées positives ne se soient pas encore répercutées de manière homogène sur tous les segments de la fonderie.
L’indicateur du climat des affaires (BCI) de la zone euro a également affiché une amélioration en septembre. Le graphique de l’EFF indique que le BCI s’est rapproché de zéro, poursuivant ainsi sa reprise après les niveaux négatifs enregistrés en 2024 et 2025.
L'indice BCI mesure la conjoncture dans le secteur manufacturier de la zone euro, en tenant compte des tendances de production, des carnets de commandes, des commandes à l'exportation, des stocks et des prévisions de production. Son amélioration suggère un environnement industriel général plus favorable, même si les fonderies continuent de faire face à des défis propres à leur secteur.
La comparaison entre le FISI et le BCI met en évidence une évolution importante : la reprise de l’industrie manufacturière européenne ne se traduit pas encore par une amélioration correspondante de la confiance dans le secteur de la fonderie. Alors que les indicateurs industriels généraux se renforcent, les résultats du FISI de septembre soulignent un regain de prudence parmi les fonderies européennes, notamment en ce qui concerne leurs prévisions pour les six prochains mois.
Perspectives : la reprise de l'activité industrielle ne s'est pas encore traduite par une reprise généralisée du secteur de la fonderie
Les résultats de septembre 2026 mettent en évidence le caractère de plus en plus inégal de la reprise industrielle européenne. Les fonderies de fonte continuent de faire face à un contexte économique morose, avec une baisse tant des évaluations actuelles que des prévisions à six mois. Les fonderies d’acier ont enregistré une légère amélioration de leur situation actuelle, mais leurs prévisions se sont affaiblies, ce qui suggère une incertitude persistante quant à la pérennité d’une éventuelle reprise. Les fonderies de métaux non ferreux restent relativement solides, bien que la baisse observée en septembre pour les deux indicateurs suggère que la confiance devient plus prudente, même dans ce segment.
Parallèlement, l’indice PMI manufacturier de la zone euro, qui s’établit à 52,9, et l’amélioration de l’indice BCI montrent que le secteur manufacturier dans son ensemble donne des signes de reprise. Pour le secteur européen de la fonderie, le principal défi consistera à traduire cette reprise industrielle en une demande accrue de pièces moulées, en une meilleure utilisation des capacités de production et en un carnet de commandes plus solide.
Le secteur continue de faire face à des défis structurels, notamment des coûts élevés de l’énergie et de production, la concurrence internationale, les incertitudes géopolitiques et la nécessité de réaliser des investissements substantiels dans la modernisation technologique et la décarbonisation. Il reste essentiel de garantir des conditions-cadres compétitives aux fonderies européennes afin de préserver la résilience des chaînes d’approvisionnement industrielles. Les mois à venir seront déterminants pour savoir si l’amélioration de l’activité manufacturière pourra soutenir une reprise durable du secteur européen de la fonderie. Bien que les indicateurs économiques généraux incitent à un optimisme prudent, les chiffres de septembre Les résultats du FISI montrent que des défis importants subsistent, notamment pour les fonderies de fer et d'acier.
Source : Traduction du communiqué EFF (https://eff-eu.org/european-foundry-industry-sentiment-83/).
(*) Indice BCI : Business Climate Indicator. Indice de l’évolution du secteur manufacturier en zone euro publié par la Commission européenne à partir d’enquêtes sectorielles (tendances de la production ; carnets de commandes ; carnets de commandes à l'exportation ; stocks ; attentes en matière de production). Valeur égale à 0 : Situation neutre, ni optimisme ni pessimisme marqué.
(**) L'indice des directeurs d'achat (PMI) dans la zone euro est un indicateur de la santé économique du secteur manufacturier. Il est basé sur des indicateurs tels que les nouvelles commandes, les niveaux de stocks, la production, les livraisons des fournisseurs et l'environnement de l'emploi.
| News |
|
|
October 29 2026
European foundry industry sentiment weakens in September 2026 despite improving manufacturing conditions
The European foundry industry experienced renewed pressure on business sentiment in September 2026. The latest European Foundry Industry Sentiment Indicator (FISI), compiled by European Foundry Federation (EFF), reveals a deterioration in confidence across several important segments of the industry, despite signs of improvement in the broader manufacturing environment. It decreased by 1.8 index point and reached a value of 95.2 in September 2026.
|
| Read more |
| Directory |  |
| Forge Fonderie Magazine |
 |
| Indicators | |
| Press Room | |
| Join us | |
© 2016 Fédération Forge Fonderie - Credits & legal notice


