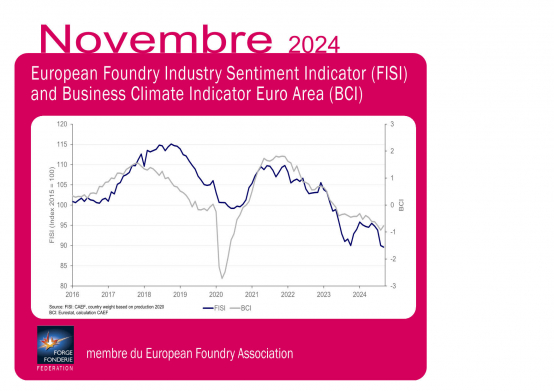
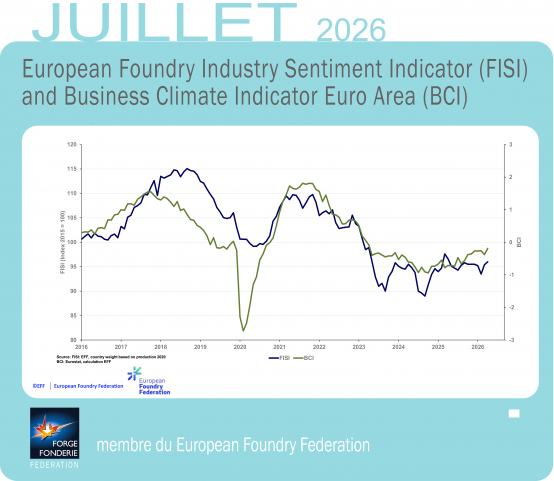
L’indice FISI (Foundry Industry Sentiment Indicator) est publié chaque mois par l’association européenne de fonderie EFF à partir des réponses des organisations membres, dont pour la France, la Fédération Forge Fonderie, sur le climat des affaires dans le secteur de la fonderie (fonte, acier et non-ferreux) à date et leurs attentes pour les six prochains mois.
Télécharger les résultats de l’indice FISI de juillet 2026 ICI
L’indice de confiance des fonderies en Europe s'améliore en juillet 2026, mais la reprise reste inégale.
Le secteur européen de la fonderie a enregistré une nouvelle amélioration de l’indice FISI qui progresse à 96,0 points, confirmant la stabilisation progressive observée ces derniers mois. Néanmoins, l’indice reste en dessous du seuil de référence de 100, ce qui montre que la reprise reste fragile et très inégale selon les segments de la fonderie.
Cette évolution doit également être replacée dans le contexte d'une lente amélioration de la conjoncture manufacturière européenne. L'indice PMI(**) a atteint 52,0 points en juillet, se maintenant ainsi au-dessus du seuil critique de 50 et signalant par conséquent une expansion de l'activité manufacturière. Dans le même temps, l’indice BCI(*) s’est établi à -0,19, restant en territoire négatif malgré l’amélioration de l’activité manufacturière. La combinaison d’un PMI supérieur à 50 et d’un BCI toujours négatif illustre le contexte économique contrasté auquel est confrontée l’industrie européenne : l’activité de production se redresse, mais les entreprises restent prudentes quant à la demande, aux investissements et aux conditions commerciales futures.
La fonderies de fonte en amélioration, mais des prévisions à la baisse
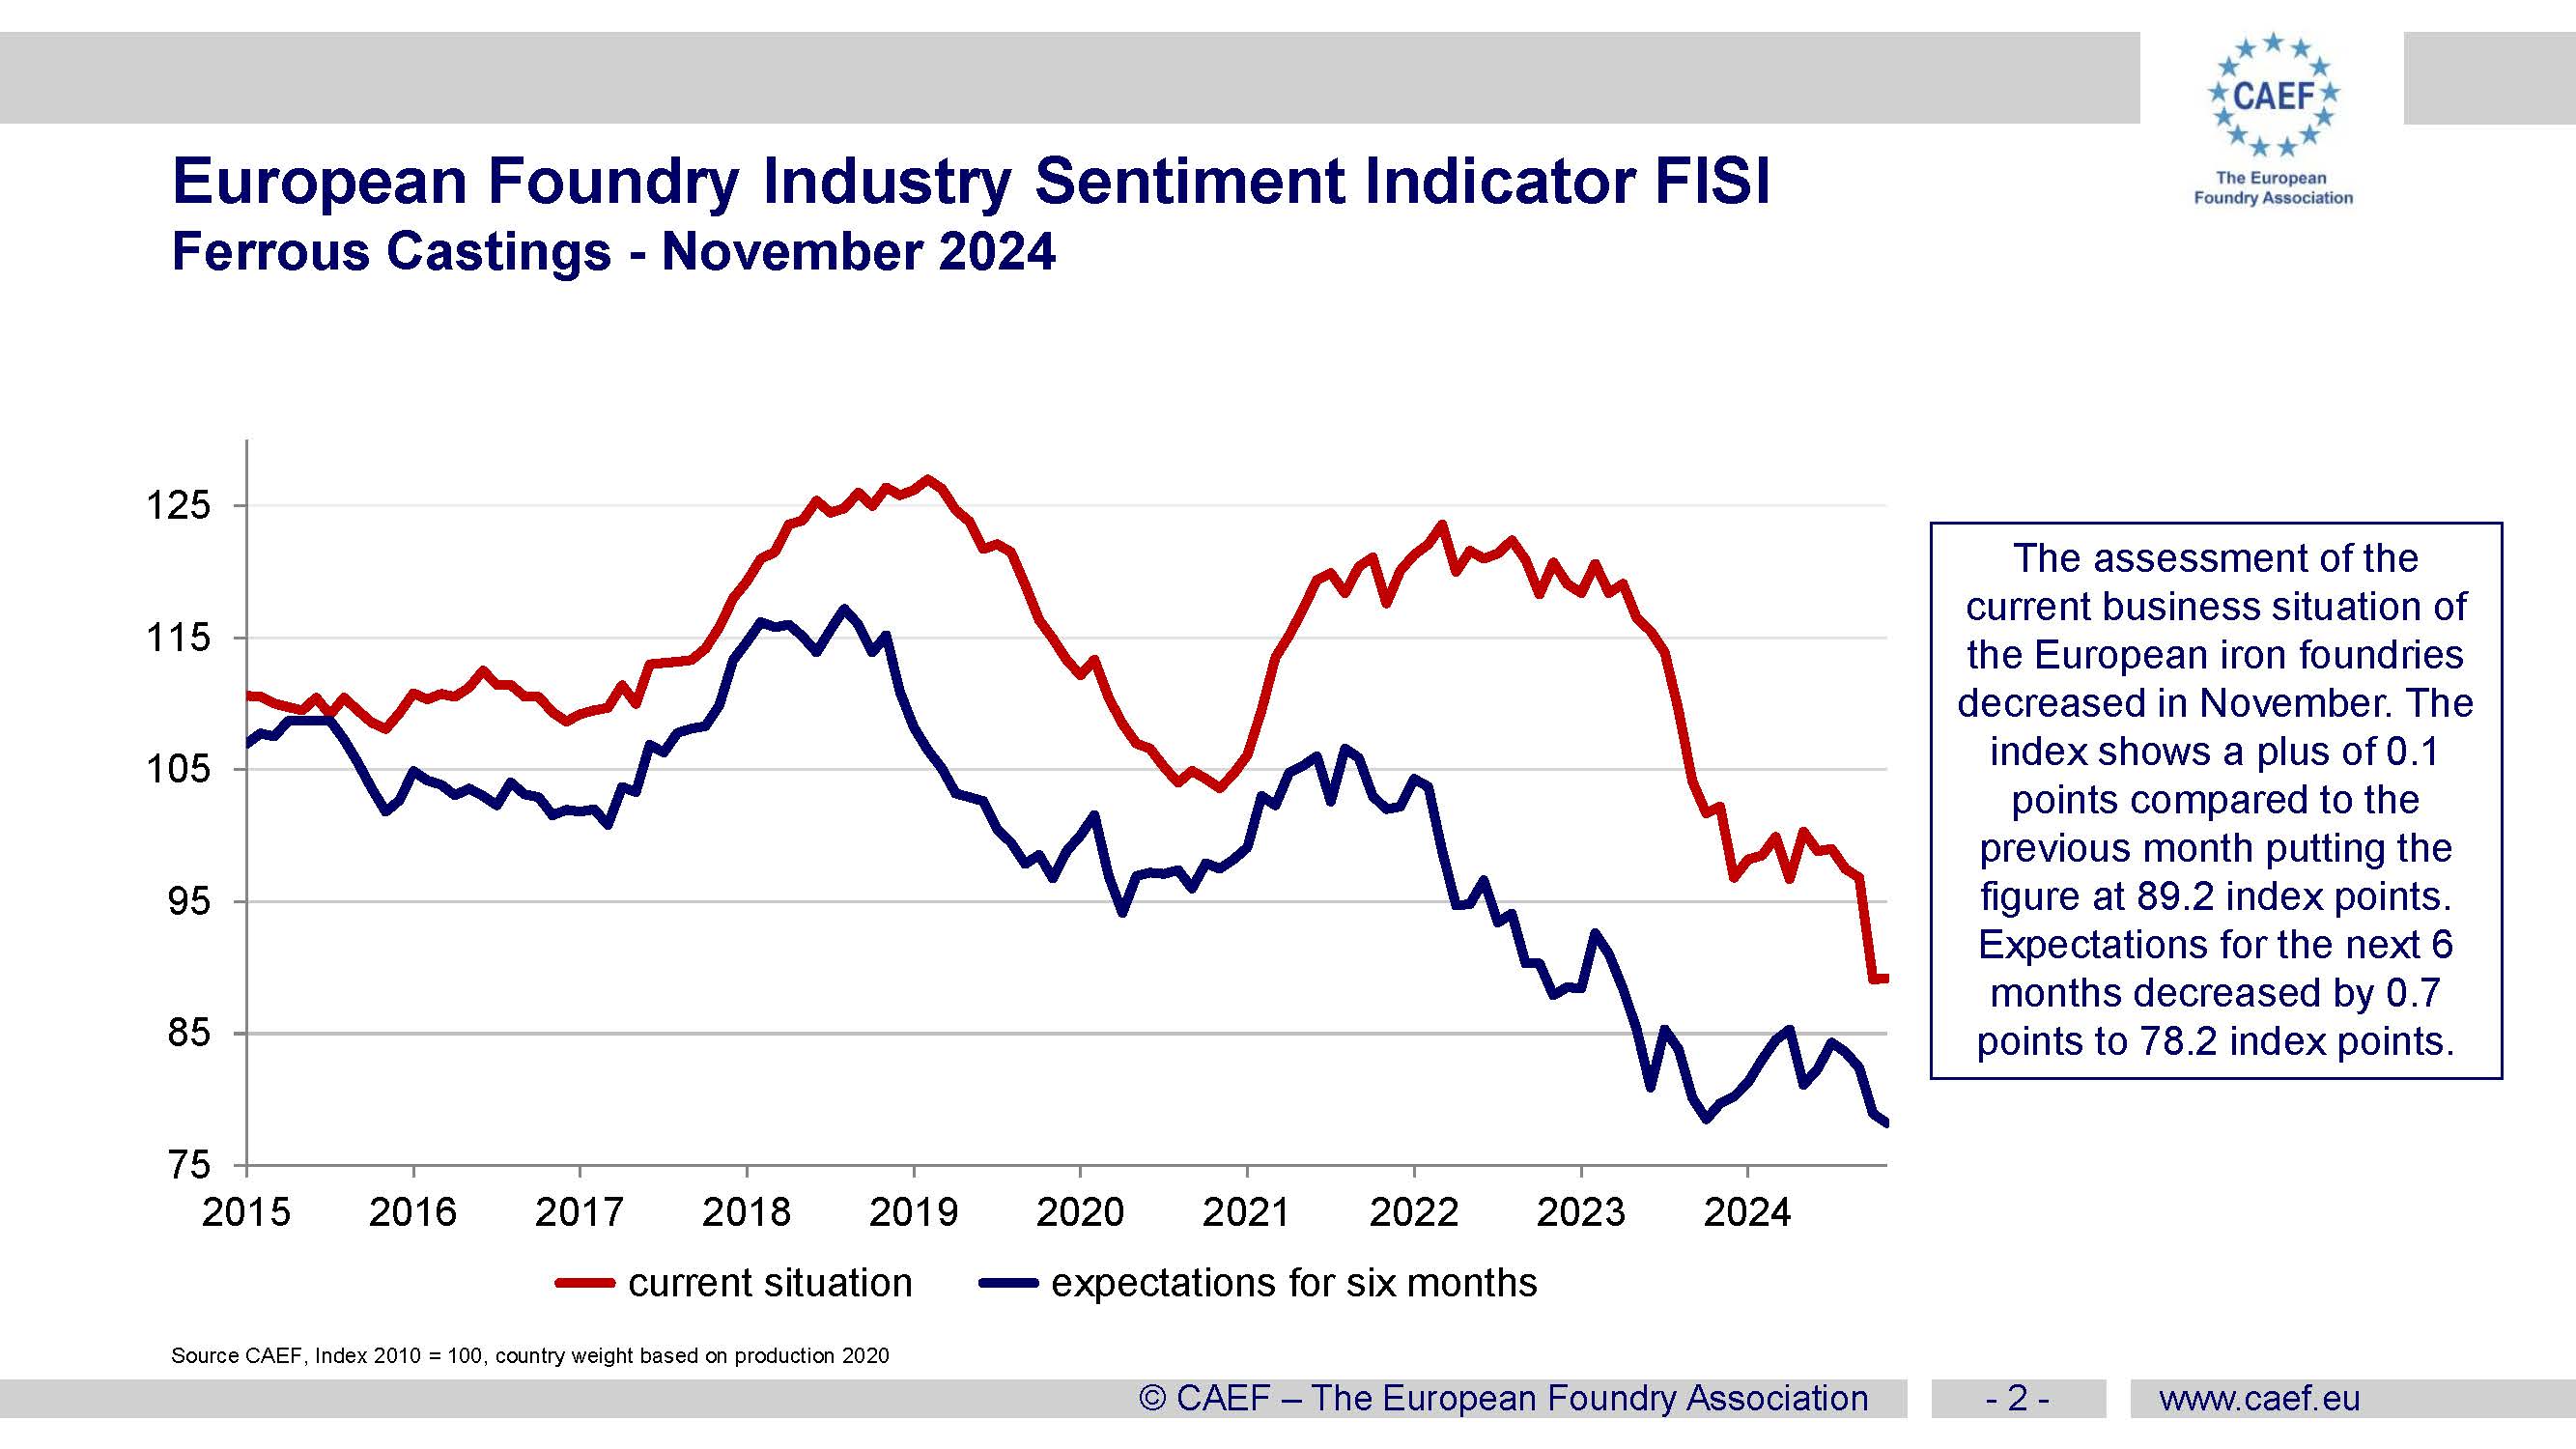
La situation des fonderies de fonte européennes s'est sensiblement améliorée en juillet. L'évaluation de la situation économique actuelle a progressé de 1,4 point pour atteindre 100,0 points d'indice. Il s'agit là d'un signal encourageant, qui ramène l'évaluation des conditions actuelles au niveau de référence. Toutefois, les prévisions pour les six prochains mois ont évolué dans le sens inverse, reculant de 1,1 point à 85,3.
Cette divergence entre l’amélioration de la situation actuelle et l’affaiblissement des prévisions indique que les fonderies de fonte restent prudentes quant à la pérennité de la reprise. La demande des principaux secteurs clients reste inégale, et les entreprises continuent d’évoluer dans un environnement marqué par l’incertitude concernant les commandes futures, les investissements industriels et les volumes de production.
Les fonderies d’acier restent le segment le plus fragile
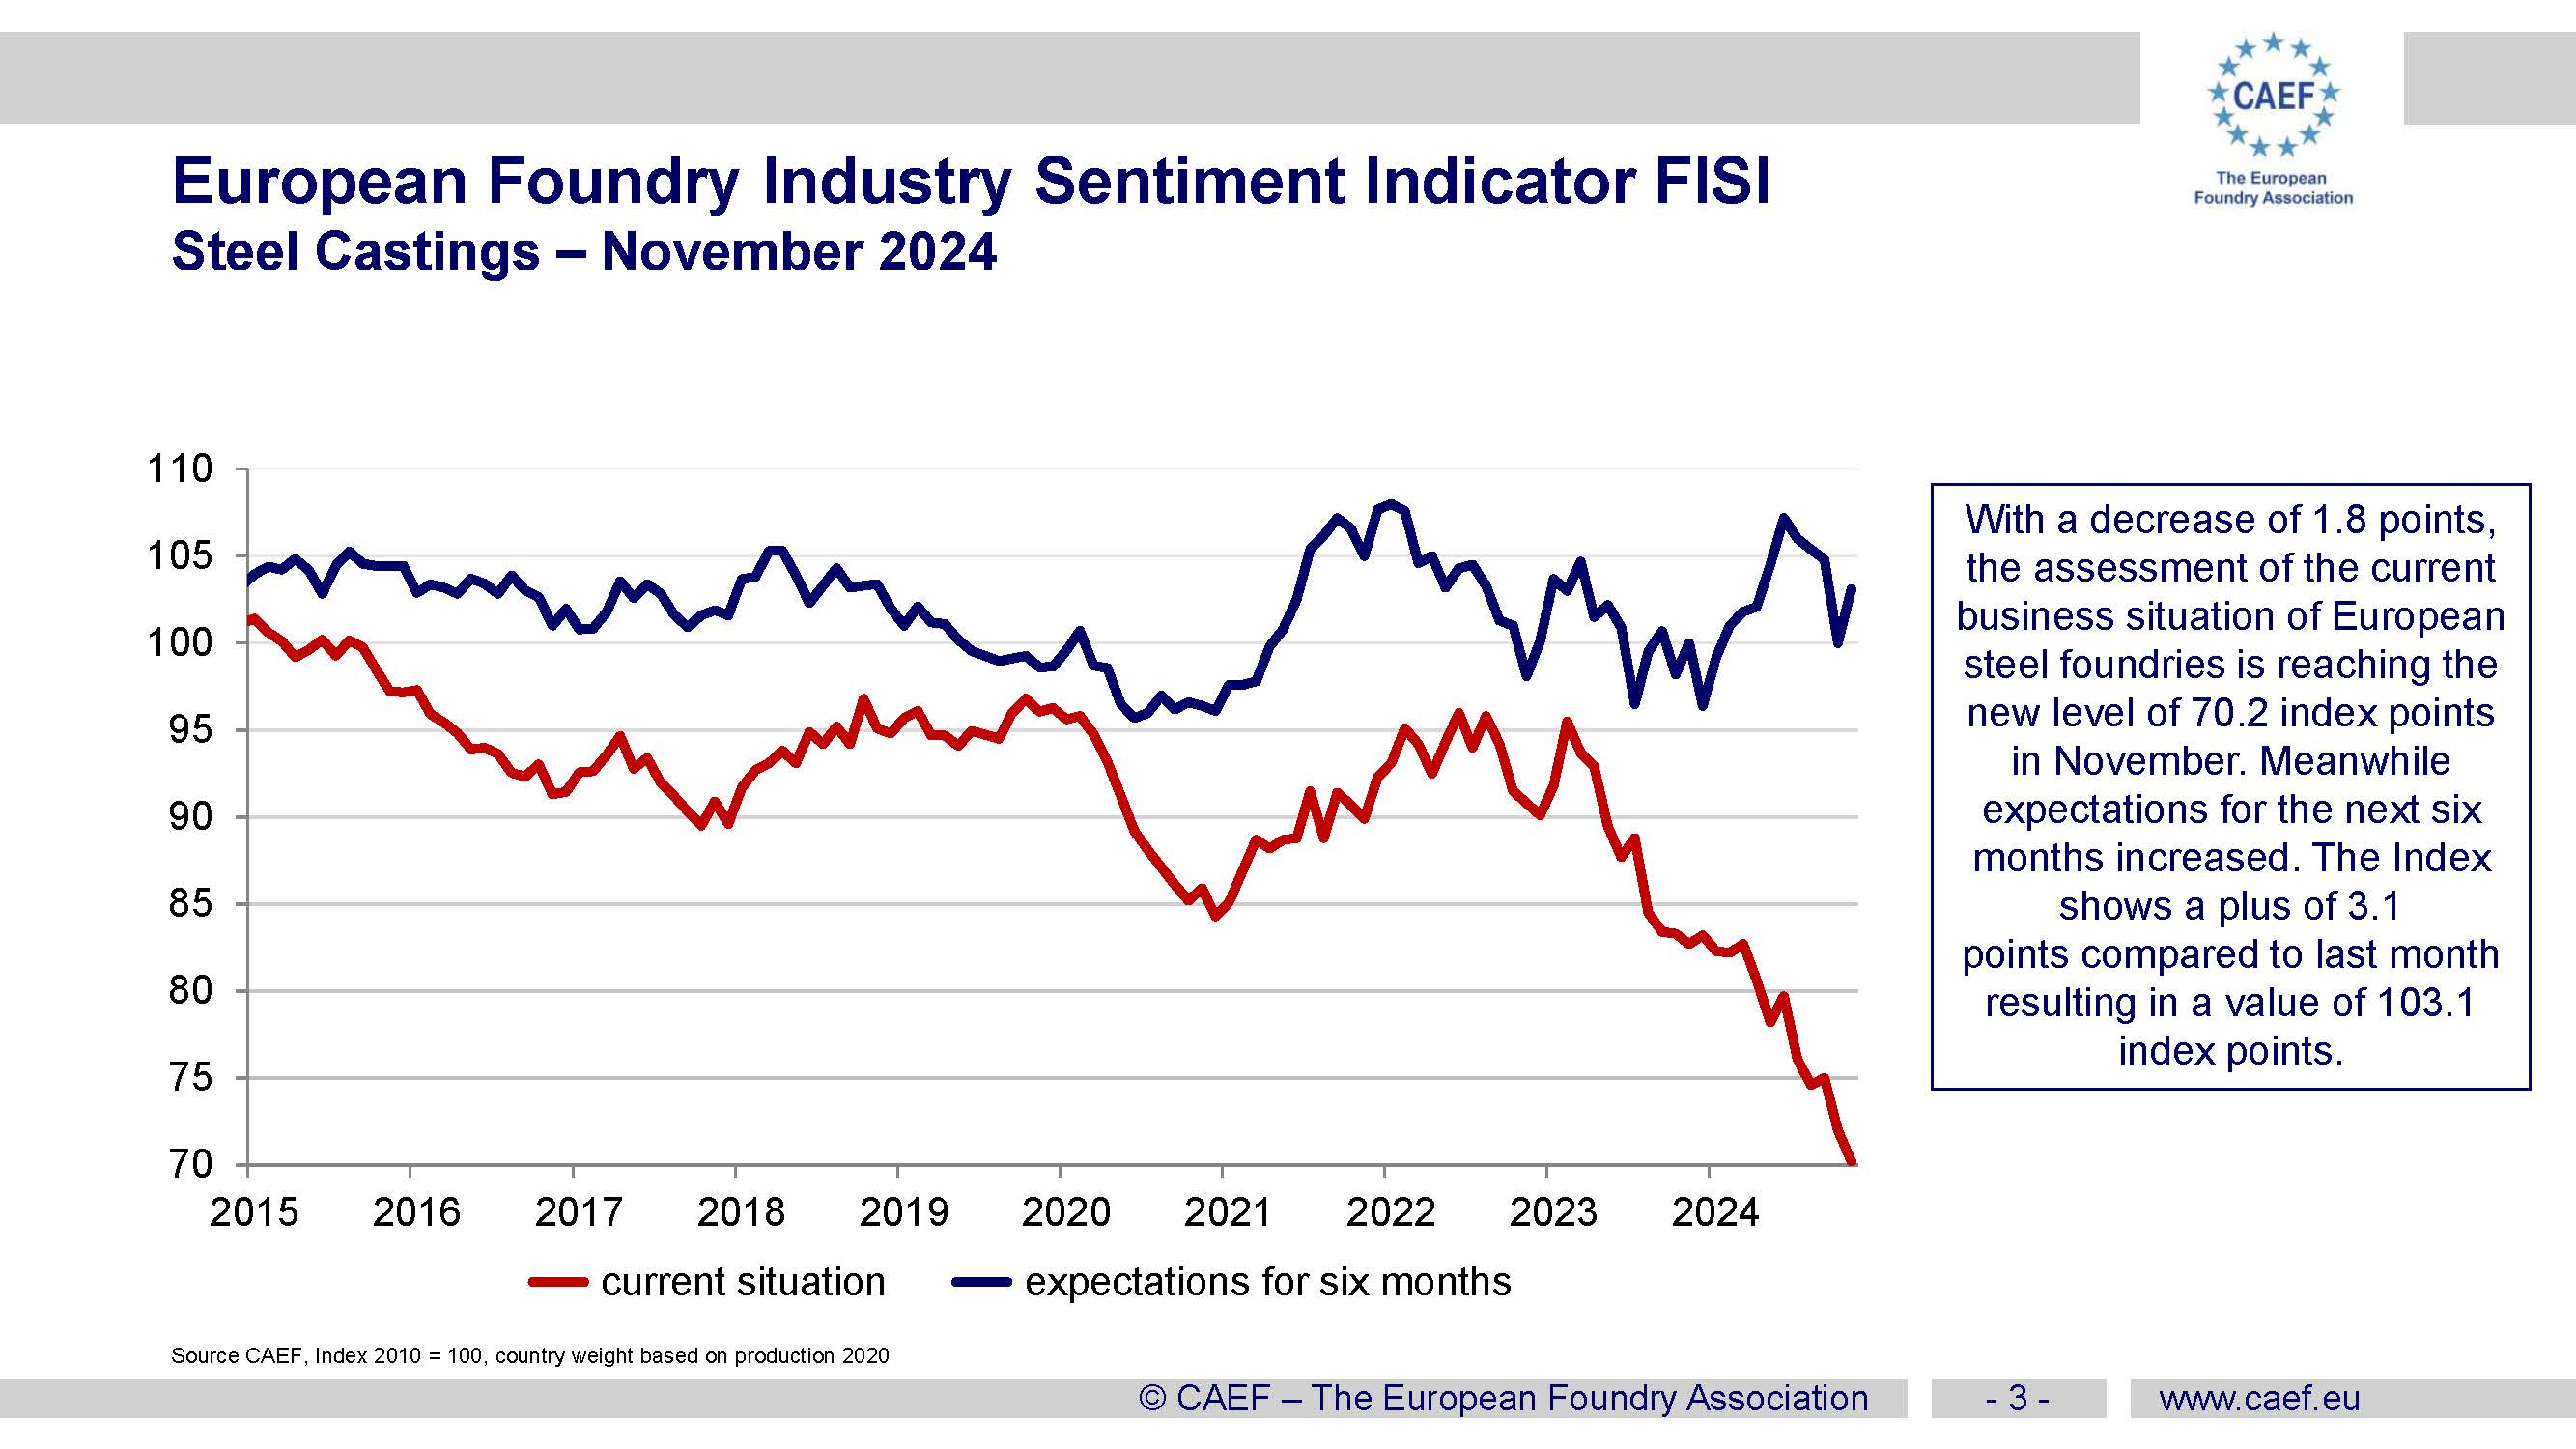
Les fonderies d’acier continuent de faire face aux conditions de marché les plus difficiles parmi les principaux segments de la fonderie européenne. En juillet, l’évaluation de la situation économique actuelle des fonderies d’acier n’a progressé que très légèrement, de 0,1 point, pour atteindre 74,3 points d’indice. Dans le même temps, les prévisions pour les six prochains mois ont reculé de 1,3 point, à 97,6 points.
L'évaluation très faible de la situation actuelle confirme que les fonderies d'acier continuent de faire face à une demande faible et à un taux d'utilisation des capacités insuffisant. Bien que les prévisions restent nettement supérieures à l'évaluation de la situation actuelle, leur recul en juillet suggère que les entreprises se montrent un peu plus prudentes quant au rythme d'une future reprise.
Les fonderies de métaux non ferreux restent le pilier de l’industrie
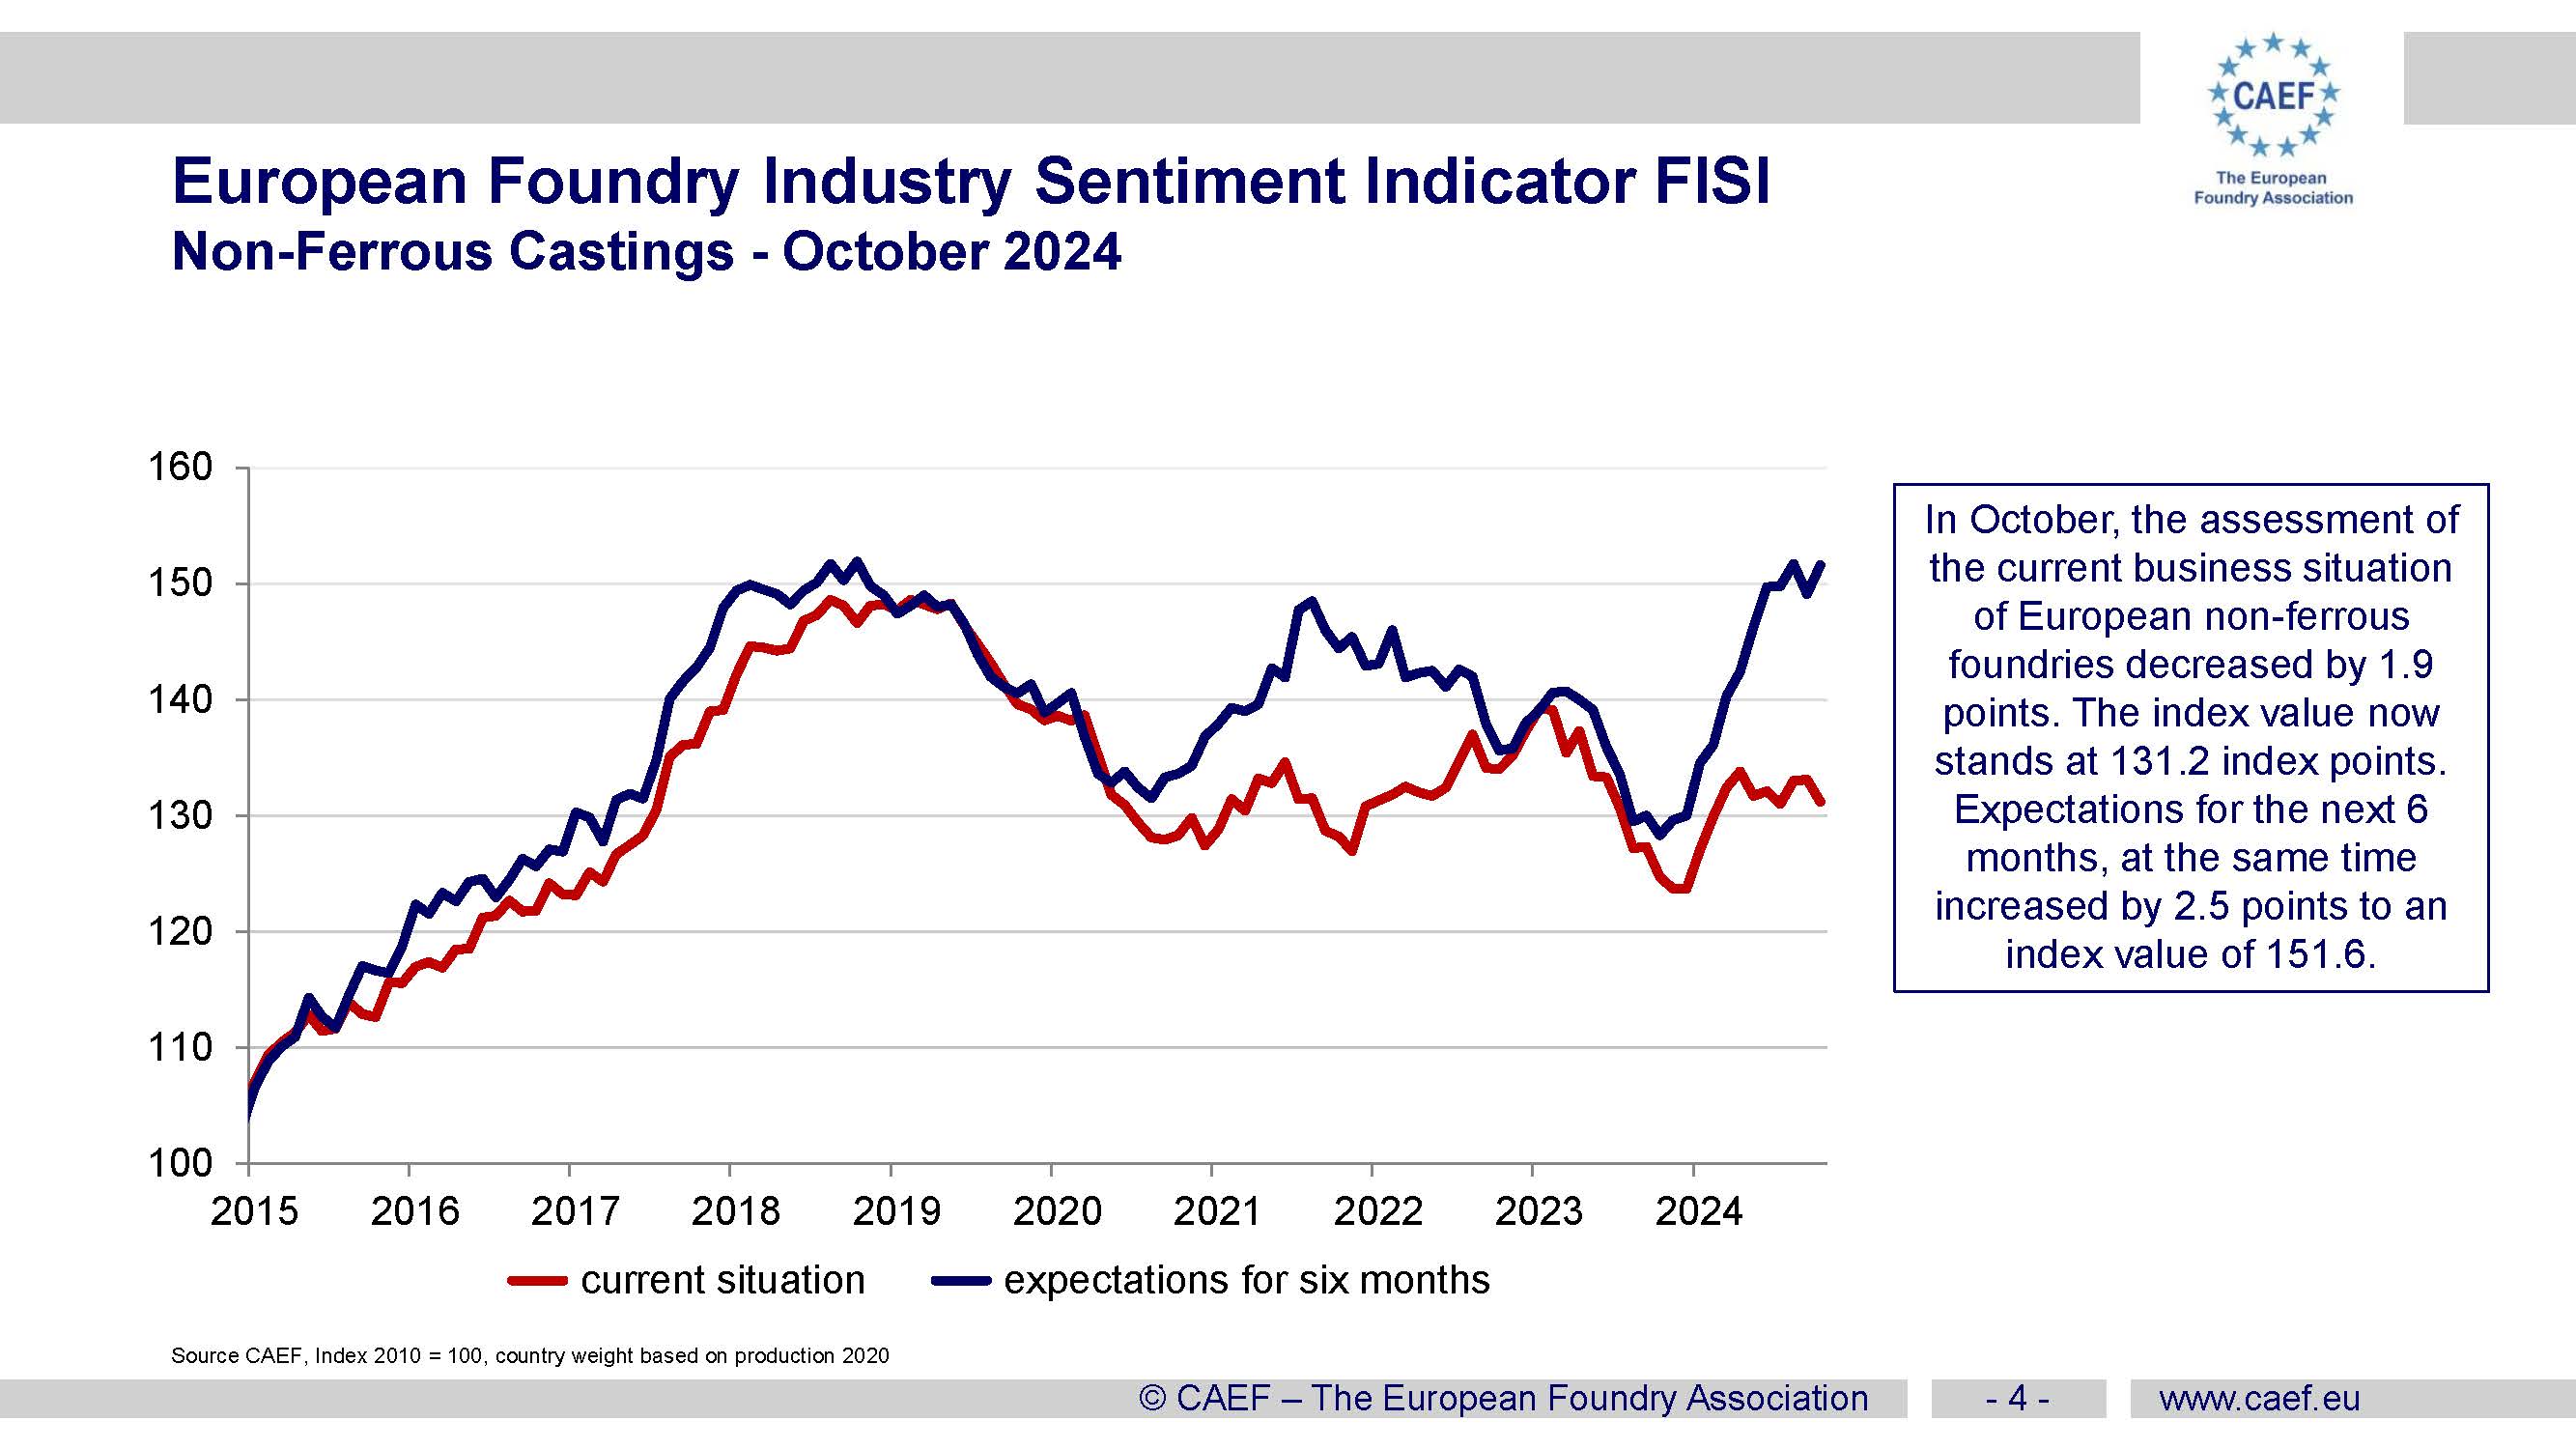
La situation est nettement plus favorable pour les fonderies de métaux non ferreux. En juillet 2026, l’évaluation de la situation économique actuelle a progressé de 1,3 point pour atteindre 133,2 points d’indice. Parallèlement, les prévisions pour les six prochains mois se sont nettement améliorées, gagnant 2,9 points pour s’établir à 149,0.
Les fonderies de métaux non ferreux restent donc de loin le segment le plus performant de l’industrie européenne de la fonderie. Tant la situation actuelle que les prévisions se situent nettement au-dessus du niveau de référence. Ce segment continue de bénéficier d’une demande structurelle liée aux composants légers, à l’électrification, aux technologies énergétiques et aux applications industrielles de pointe. Les résultats de juillet montrent que les fonderies de métaux non ferreux continuent de faire preuve d’une résilience nettement supérieure à celle des secteurs de la fonderie de métaux ferreux.
La reprise du secteur manufacturier européen suscite un optimisme prudent
L’indice PMI(**), qui s’est établi à 52,0 en juillet, constitue un signal positif important pour les fonderies. Un indice PMI supérieur à 50 indique une expansion de l’activité manufacturière et suggère que le contexte industriel global devient progressivement plus favorable.
Cette évolution fait suite à la stabilisation déjà observée dans le secteur européen de la fonderie en juin, lorsque EFF avait signalé la première amélioration significative du climat des affaires après plusieurs mois difficiles. Toutefois, les chiffres de juillet montrent que la reprise ne s’est pas encore traduite par un regain de confiance aussi marqué dans tous les segments de la fonderie.
Les fonderies européennes restent confrontées à une demande faible et inégale de la part de leurs principaux secteurs clients, à des coûts énergétiques et de production élevés, à des incertitudes géopolitiques et à une concurrence mondiale croissante. EFF a également souligné l’importance de créer des conditions de concurrence équitables pour les fonderies européennes dans le cadre du mécanisme d’ajustement carbone aux frontières (CBAM). La fédération a averti que le cadre actuel risquait d’augmenter le coût des matières premières importées tout en laissant de nombreux produits finis de fonderie importés hors du champ d’application du mécanisme. Ce déséquilibre représente un défi majeur en matière de compétitivité pour une industrie européenne à forte intensité énergétique déjà confrontée à une forte concurrence de la part de producteurs de pays tiers.
Perspectives : une stabilisation, mais pas encore de reprise généralisée
Les résultats du FISI de juillet 2026 incitent à un optimisme prudent. La hausse de l’indicateur global à 96,0, combinée à un PMI manufacturier de 52,0, suggère que l’économie industrielle européenne évolue dans une direction plus positive.
Toutefois, l’indice BCI(*), à -0,19, et les écarts significatifs entre les différents segments de la fonderie montrent qu’une reprise généralisée n’est pas encore au rendez-vous.
Le contraste est particulièrement frappant : les fonderies de métaux non ferreux font état de conditions actuelles et de perspectives très favorables, tandis que les fonderies d’acier continuent d’opérer à des niveaux historiquement bas. Les fonderies de fonte connaissent une amélioration de leur situation actuelle, mais leurs perspectives pour les six prochains mois restent modérées.
Pour le secteur européen de la fonderie, les mois à venir seront donc décisifs. Une reprise durable dépendra d’une augmentation des commandes provenant des principaux secteurs clients, d’une amélioration continue de l’industrie manufacturière européenne, de prix de l’énergie compétitifs et d’une politique industrielle et commerciale de l’UE capable de protéger la compétitivité de la production européenne.
Les fonderies européennes sont des fournisseurs d’importance stratégique pour les secteurs de l’automobile, des machines, de l’énergie, du ferroviaire, de l’aérospatiale, de la défense, de la construction et des infrastructures. Le maintien d’une industrie européenne de la fonderie compétitive est donc essentiel non seulement pour les entreprises individuelles, mais aussi pour la résilience des chaînes d’approvisionnement industrielles européennes et la souveraineté industrielle à long terme de l’Europe.
Source : Traduction du communiqué EFF (https://eff-eu.org/european-foundry-industry-sentiment-81/).
(*) Indice BCI : Business Climate Indicator. Indice de l’évolution du secteur manufacturier en zone euro publié par la Commission européenne à partir d’enquêtes sectorielles (tendances de la production ; carnets de commandes ; carnets de commandes à l'exportation ; stocks ; attentes en matière de production). Valeur égale à 0 : Situation neutre, ni optimisme ni pessimisme marqué.
(**) L'indice des directeurs d'achat (PMI) dans la zone euro est un indicateur de la santé économique du secteur manufacturier. Il est basé sur des indicateurs tels que les nouvelles commandes, les niveaux de stocks, la production, les livraisons des fournisseurs et l'environnement de l'emploi.


 Plateforme adhérents