L’indice FISI (Foundry Industry Sentiment Indicator) est publié chaque mois par l’association européenne de fonderie EFF à partir des réponses des organisations membres, dont pour la France, la Fédération Forge Fonderie, sur le climat des affaires dans le secteur de la fonderie (fonte, acier et non-ferreux) à date et leurs attentes pour les six prochains mois.
Télécharger les résultats de l’indice FISI d’août 2026 ICI
L’indice de confiance des fonderies en Europe s'améliore en août 2026 mais des différences importantes persistent entre les différents segments de la fonderie.
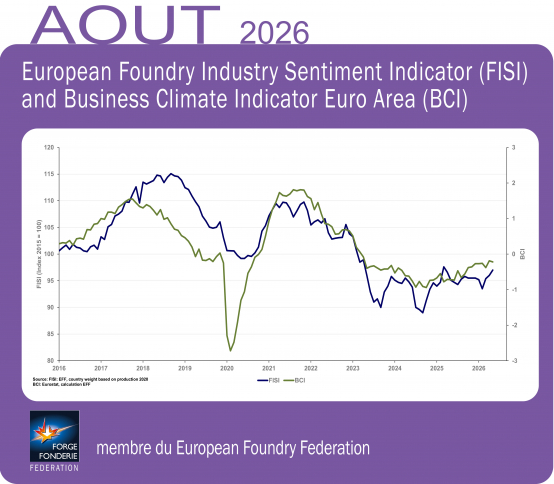
Le secteur européen de la fonderie a enregistré une nouvelle amélioration du climat des affaires en août 2026. L’indice FISI a progressé à 97,0 points, contre 96,0 en juillet, poursuivant ainsi la reprise progressive observée après la baisse enregistrée en début d’année. Néanmoins, il reste en dessous du seuil de référence de 100, ce qui souligne que la reprise de l'industrie européenne de la fonderie est encore incomplète et très inégale selon les segments de la fonderie. Les données du mois d'août montrent un contraste particulièrement marqué entre les fonderies d'acier, qui continuent de faire face à des conditions difficiles, et le secteur des métaux non ferreux, nettement plus solide.
Ces résultats doivent être replacés dans le contexte d'un environnement plus encourageant pour l'industrie manufacturière. L'indice des directeurs d'achat PMI (**) définitif de la zone euro a atteint 52,7, en hausse par rapport aux 51,9 enregistrés en juillet, et a ainsi atteint son plus haut niveau depuis mai 2022. Cette amélioration a été soutenue par une activité manufacturière plus soutenue en Allemagne, même si la situation est restée inégale d'une économie européenne à l'autre.
L'indice BCI (*) de la zone euro s'est établi à -0,22 en août, contre -0,19 en juillet. Bien qu'il reste donc en territoire négatif, le graphique à long terme montre que le climat des affaires s'est considérablement redressé par rapport aux plus bas niveaux enregistrés en 2024.
Pris dans leur ensemble, ces trois indices, le FISI à 97,0, le BCI à -0,22 et l’indice PMI à 52,7, présentent un tableau mitigé mais en amélioration progressive. L’activité manufacturière est en expansion, tandis que la confiance dans le secteur européen de la fonderie se redresse plus lentement et reste inférieure à son niveau de référence.
Fonderies de fonte : les conditions actuelles s'affaiblissent, mais les prévisions remontent
La situation des fonderies de fonte européennes est restée contrastée en août. L'évaluation de la conjoncture actuelle a reculé de 0,5 point pour s'établir à 99,5 points d'indice, se situant ainsi juste en dessous du seuil de référence de 100. Dans le même temps, les prévisions se sont toutefois nettement améliorées. L'indice mesurant les prévisions pour les six prochains mois a progressé de 2,7 points pour atteindre 88,0.
Cela représente un changement notable par rapport au mois de juillet, où l’indicateur de la situation actuelle s’était amélioré pour atteindre 100,0 tandis que les prévisions à six mois avaient reculé à 85,3. Les résultats du mois d’août suggèrent donc que, bien que les conditions actuelles du marché se soient légèrement affaiblies, les fonderies de fonte sont désormais plus confiantes quant aux mois à venir.
Néanmoins, les prévisions restent bien en deçà de 100. Cela témoigne d’une prudence persistante quant aux futures prises de commandes et à la demande émanant des principaux secteurs clients. Les fonderies de fonte restent particulièrement exposées à l’évolution de la production automobile, de la construction mécanique, des véhicules utilitaires, des machines agricoles et d’autres secteurs industriels.
La hausse des prévisions enregistrée en août est encourageante, mais une reprise durable dépendra en fin de compte d’une augmentation des commandes et des volumes de production dans l’ensemble de l’industrie manufacturière européenne.
Fonderies d'acier : la situation actuelle reste très morose, mais les perspectives s'améliorent
Les fonderies d'acier européennes continuent de faire état des conditions actuelles les plus difficiles parmi les trois principaux segments de la fonderie. En août, l'évaluation de la situation économique actuelle a légèrement progressé de 0,2 point pour atteindre 74,5 points d'indice. Dans le même temps, les prévisions pour les six prochains mois ont augmenté de 0,6 point pour s'établir à 98,2.
L'écart considérable entre l'indice de la situation actuelle (74,5) et celui des prévisions (98,2) est particulièrement significatif. Il montre que les fonderies d'acier restent aujourd'hui soumises à une pression considérable, mais que les entreprises s'attendent à une amélioration de la situation au cours des six prochains mois.
Les chiffres de juillet reflétaient déjà ce contraste, avec un indice de la situation actuelle à seulement 74,3 et celui des prévisions à 97,6. L’amélioration observée en août pour ces deux indicateurs est donc positive, même si le niveau extrêmement bas de l’indice de la situation actuelle confirme qu’une reprise significative de l’activité économique réelle ne s’est pas encore concrétisée.
Les fonderies d’acier restent tributaires de secteurs à forte intensité d’investissement tels que la mécanique lourde, l’énergie, l’exploitation minière, le secteur ferroviaire, les infrastructures et la défense. Une hausse des investissements en capital et des commandes industrielles sera donc essentielle pour que l’amélioration des prévisions se traduise par une meilleure utilisation des capacités et une augmentation de la production.
Les fonderies de métaux non ferreux restent le segment le plus dynamique
La situation est nettement plus favorable pour les fonderies européennes de métaux non ferreux. En août 2026, l’évaluation de la situation économique actuelle a progressé de 0,4 point pour atteindre 133,6 points d’indice. Les prévisions pour les six prochains mois se sont encore renforcées, gagnant 1,9 point pour s’établir à 150,9.
Ces deux indicateurs se situent non seulement bien au-dessus du niveau de référence, mais sont également nettement supérieurs à ceux enregistrés dans les autres segments. En juillet, l’indicateur de la situation actuelle s’établissait à 133,2 et celui des prévisions à 149,0, ce qui signifie que le secteur s’est encore renforcé en août.
Les fonderies de métaux non ferreux restent donc le pilier le plus solide de l’industrie européenne de la fonderie. Ce segment continue de bénéficier de la demande liée aux composants légers, à l’électrification, aux technologies énergétiques et aux applications industrielles de pointe.
Le niveau particulièrement élevé des prévisions à six mois, à 150,9, témoigne d’une forte confiance par rapport aux secteurs de la fonderie de métaux ferreux et suggère que les fonderies de métaux non ferreux s’attendent à ce que les conditions de marché favorables se maintiennent.
Perspectives : la reprise se confirme, mais reste inégale
Les résultats du mois d'août incitent à un optimisme prudent. L'indice FISI global est passé de 96,0 à 97,0, tandis que l'activité manufacturière mondiale est restée fermement en phase d'expansion avec un indice PMI à 52,7. Dans le même temps, le BCI est resté négatif à -0,22, ce qui montre que le contexte industriel européen dans son ensemble n'est pas encore exempt d'incertitudes.
Les différences entre les différents segments de la fonderie restent frappantes. Les fonderies de fonte se situent près du niveau de référence dans leur évaluation de la situation actuelle, mais leurs prévisions restent modérées. Les fonderies d'acier continuent de connaître une conjoncture particulièrement morose, malgré des prévisions nettement plus optimistes pour les six prochains mois. Les fonderies de métaux non ferreux, en revanche, font état à la fois d'une situation actuelle favorable et de prévisions très positives.
Source : Traduction du communiqué EFF (https://eff-eu.org/european-foundry-industry-sentiment-82/).
(*) Indice BCI : Business Climate Indicator. Indice de l’évolution du secteur manufacturier en zone euro publié par la Commission européenne à partir d’enquêtes sectorielles (tendances de la production ; carnets de commandes ; carnets de commandes à l'exportation ; stocks ; attentes en matière de production). Valeur égale à 0 : Situation neutre, ni optimisme ni pessimisme marqué.
(**) L'indice des directeurs d'achat (PMI) dans la zone euro est un indicateur de la santé économique du secteur manufacturier. Il est basé sur des indicateurs tels que les nouvelles commandes, les niveaux de stocks, la production, les livraisons des fournisseurs et l'environnement de l'emploi.


 Plateforme adhérents